svētdiena, 2017. gada 7. maijs

Par fiskālo telpu

Kādu labu laiku atpakaļ sekretariātā spriedām par to, kas ir nākamais "netveramais zilonis" bez ekonomikas cikla, un tapa skaidrs, ka pie šīs kopas var piemest arī fiskālās telpas jēdzienu.

Var piekrist Mārim Zanderam, ka esam visi kopā iesprūduši dažnedažādos aprēķinu un pseido-aprēķinu līmeņos, un labi tas nav. Jo informatīvā telpa iespējams notrulina pat intelektuālāko iedzīvotāju, kas nebūdams ekonomists, tomēr vēlas izsekot svarīgām norisēm savā valstī. Vai ar savu necilo pārdomu, ko veicināšu? Diez vai. Taču, kā jau vienmēr ar mūsu emuāru – tas vairāk ir izziņas process pašai ar sevi. Un šoreiz par "fiskālo telpu".
Birojā vienojāmies, ka vienkāršākais skaidrojums ir šāds: valdībai pieejamie līdzekļi papildu budžeta vajadzību segšanai. To rēķina kā starpību no Fiskālās disciplīnas likumā atļautā budžeta deficīta un plānotajiem izdevumiem. Starptautiski šo terminu mēdz lietot plašāk, t.i., pieskaitot klāt arī iespējamo valdības parādu līdz līmenim, kas neietekmē ekonomikas izaugsmi.

Kāda ir saturiskā jēga fiskālajai telpai? Nebūtu taču tā, ka meklējam un rodam finanšu līdzekļus tikai, lai veicinātu un turpinātu tēriņus, lai kā arī aizbildināmies ar labklājības valsti un citiem nepārtrauktu augsmi paģērošiem apstākļiem. Atkāpei – man personīgi nepārtraukto augsmi nedaudz attaisno vecais-jaunais – nevienlīdzību mazinošā augsme. Vismaz kāda laba jēga.

Un tā, meklēju dažu labu, nosacīti vēsturisku, materiālu, kas skaidro "fiskālās telpas" terminu. Ja pareizi sapratu, tad fiskālā telpa (jēdziena plašākajā nozīmē) nenozīmē papildu līdzekļus vienam gadam, bet arī to, ko valdības apzinās kā finanšu buferi maksājumiem nākotnē. Kopīga rakstura problēma attīstītajās valstīs ir sabiedrības novecošanās un ar to saistītie aspekti – pensiju apmērs pret strādājošo, veselības aprūpes izdevumi vecumdienām. Autors aicina valdības domāt savlaicīgi par šiem nākotnē pieaugošajiem izdevumiem un apzināt to, kādi šim nolūkam jāveido ieņēmumi-izdevumi jeb papildu fiskālā telpa. Jeb lūdzu lasīt – parādu jāspēj samazināt labajos gados.

Ja norit fiskālās telpas radīšana uz deficīta rēķina (un attiecīgi – parāds ir kā finansēšanas avots), kā tas jāpiezīmē Latvijas praksē ir pastāvīgi, tad autors aicina lūkoties uz šādiem trim svarīgiem punktiem:

1. Ja deficīts ir kā fiskālās telpas finansēšanas avots, tad uzreiz jāsaprot, vai ienākumi nākotnē augs tādā apmērā, lai tiktu apkalpots valsts parāds. Tā sacīt – turam prātā valsts maksātspējas jautājumu.

2.  Jāspēj nodalīt īslaicīgi lielāki tēriņi un tādi izdevumi, kuri nepazudīs nākotnē J jeb kā budžeta žargons saka – "tiek ielikti bāzē" un kļūst par pastāvīgiem izdevumiem. Otrs gadījums noteikti ir tāds, kuru jāspēj finansēt no esošajiem vai nākotnes pastāvīgajiem nevis vienreizējiem ienākumiem. Tāpēc brīdī, kad vērtējam veselības aprūpes reformas kompensējošos pasākumus (kas tiek finansēta uz deficīta rēķina), jāņem vērā kā viens, tā otrs.

3. Pēdējā punktā autors savukārt aicina izmaiņas izdevumos saistīt ar valdības prioritātēm vismaz vidējam termiņam. Šeit atkal nāk prātā tas, kā izskatās mūsu izdevumi un teju mūžīgais jautājums – vai tie vienmēr atspoguļo prioritātes.


Un kopsavelkot saturisko jēgu J pirms priecājamies par radīto fiskālo telpu – jāspēj atbildēt (i) vai tā ir uz deficīta rēķina, (ii) vai jauni izdevumi balstās uz skaidriem jauniem ieņēmumiem (vai arī  – skaidri samazinām mazākas prioritātes izdevumus) un (iii) vai jaunie tēriņi ir tas, kas ir mūsu prioritāte.

Ar sveicieniem,
Dace


piektdiena, 2017. gada 5. maijs

Ticam-neticam-ticam...

Pavisam nesen bija iespēja lasīt Finanšu ministrijas jaunāko pieeju budžeta deficīta novērtēšanā (Latvijas Stabilitātes programma 2017.-2020.gadam, lūdzam lasīt 3.2.2.nodaļu par ticamības testu). Jaunā pieeja būtībā nav jauna, jo Latvijas finanšu jomas eksperti – gan Finanšu ministrijā, gan Latvijas Bankā, gan arī Padomē – ik gadu bija skeptiski par Eiropas Komisijas kopējo metodoloģiju. Ekspertiem bija aizdomas par to, vai ekonomikas cikls ir atbilstoši novērtēts un ik reiz nacionālā pieeja prevalēja. Šoreiz Finanšu ministrija eleganti (jeb normatīvo iespēju robežās) izspēlēja šo aspektu, taču vienlaikus ar to paņem "visu banku" jeb izsmeļ visu deficīta atkāpju fleksibilitāti. 

Bet rakstu vairāk tāpēc, ka teju vienlaikus ar augstāk minēto ziņojumu, Eiropas Komisija publicēja būtisku darba dokumentu, kas ir tieši saistīts ar ticamības testa piemērošanu. Tiek skaidri atzīts, ka kopējās metodoloģijas rezultāts tiek uzskatīts par pieņemamu, ja tas iekrīt robežās, kuras nosaka ticamības tests. Un šeit, kā jau mēdz teikt, problēma var rasties detaļās, jeb varētu būt par maz salīdzināt tikai 1,4 (kopējās metodoloģijas izlaižu starpības rezultāts) ar -0,3 (ticamības testa izlaižu starpības rezultāts). Jo diemžēl plašākais tests (RMSE90) liecina, ka Latvija netiek automātiski uzskatīta, kā tāda, kurai noraidīt kopējās metodoloģijas rezultātu (kā zināmā mērā tiek piedāvāts Latvijas Stabilitātes programmā). Taču (!) šaurākā ticamības testa (RMSE68) solis ļauj secināt – tiešām kopējā metodoloģija sniedz pretrunīgu rezultātu.

Jautājums paliek, – kā ticam un redzam Latvijas ekonomikas ciklu. Jā, tas ir tāds "neredzams zilonis", tomēr būtisks šādās situācijās, kad vēlamies riskēt ar budžeta deficīta atkāpēm. 

Ar sveicieniem,
Dace
P.S. plaši par šo testu stāstīja (no 6:30 minūtes) arī EK fiskālais ekonomists Jānis Malzubris 30.marta seminārā.

ceturtdiena, 2017. gada 27. aprīlis

Cik tas maksā? (jeb kāpēc jāizrāda nepieklājīga interese par skaisti iesaiņotu dāvanu)

Fiskālās disciplīnas padome ir t.s. neatkarīgā fiskālā institūcija (no angļu val. independent fiscal institution, bet turpmāk tekstā NFI). Šādu institūciju galvenais pienākums ir uzraudzīt, vai valdība, veidojot budžetu, ir fiskāli atbildīga un pamatojas uz reālistiskiem pieņēmumiem par ekonomisko attīstību.

Lai gan NFI ir salīdzinoši nesens jaunieviesums, vairākas starptautiskās organizācijas un politiskās apvienības savās publikācijās ir norādījušas NFI vēlamās pazīmes un funkcijas. Ļoti konkrētu funkciju sarakstu piedāvā Ekonomiskās sadarbības un attīstības organizācija. Šodien vēlējos nedaudz pastāstīt par vienu no funkcijām, kuru par nelaimi daudzas NFI vienkārši nevar pacelt – politikas izmaiņu fiskālās ietekmes novērtējums (jeb policy costing).  Šī funkcija paredz, ka NFI novērtē, kā valdības piedāvāts likuma grozījums vai lēmums (piem. izmaiņas nodokļu politikā vai paplašināts publiski finansēto veselības aprūpes pakalpojumu grozs) ietekmē valsts budžeta bilanci.


Kāpēc šādu novērtējumu  ir nepieciešams darīt? Tāpēc, lai būtu skaidrs, cik reāli izmaksātu kādas idejas realizācija un kādas būs ilgtermiņa (vai vismaz vidēja termiņa) sekas.

Latvijas Finanšu ministrija ir salīdzinoši rets piemērs tam, ka valdība arī “izceno” gan jaunos normatīvos aktus, gan arī grozījumus senākajos. Par to ir parūpējušās jau iepriekšējās valdības, paredzot normatīvo aktu izstrādē iekļaut arī pavadošo vidēja termiņa finanšu ietekmes novērtējumu.

Protams, lai šādus aprēķinus varētu veikt atbildīgi un ar pieņemamu kļūdas varbūtību, ir nepieciešami dažādi dati un pieņēmumi par cilvēku uzvedību, reaģējot uz ieviestajām izmaiņām. Teiksim, novērtēt, cik budžetā ienesīs akcīzes likmes celšana kafijai, varētu būt samērā vienkārši, ja ir aptuveni skaidrs, cik daudz šī prece tiek patērēta. Aprēķinus gan sarežģī fakts, ka likmes celšana ietekmētu cilvēku uzvedību un kafijas patēriņu. Tas nozīmē, ka ar tīri aritmētiskiem aprēķiniem nepietiks – nepieciešams ņemt vērā arī izmaiņas cilvēku uzvedībā.

Skaidri saprotot, ka šādi aprēķini ir laika ziņā ietilpīgi, tos parasti neveic NFI tipa iestādes. Ir, protams, daži izņēmumi, bet tie uz pārējo NFI fona izceļas ar samērā senu vēsturi un vērā ņemamiem cilvēku resursiem.

Ar lieliem apgriezieniem šajā jomā sevi piesaka ASV Congressional Budget Office (CBO), kuru mājaslapā ir pieejama izteikti lakoniska dažādu likumprojektu ietekmes analīze (bieži tās ir tabulas uz vienas lapas). CBO pastāv kopš 1974. gada, un tā ir iemantojusi vadošo partiju uzticību ar to, ka CBO analīze ir izteikti apolitiska.

Nevar nepieminēt arī Nīderlandes NFI – Bureau for Economic Policy Analysis (BEPA). Līdzīgi kā CBO, nīderlandiešu NFI novērtē dažādu politisko spēku fiskālos plānos, taču BEPA pieejai ir viena ļoti svarīga nianse – viņi to dara pirms vēlēšanām. Citiem vārdiem sakot, partijas laicīgi iesniedz savas programmas, un BEPA pirms parlamenta vēlēšanām publicē novērtējumu, kurā redzama dažādu piedāvājumu ietekme uz ekonomikas izaugsmi, ekonomisko nevienlīdzību, budžeta deficītu u.c. Detalizētais ziņojums nav pieejams angļu valodā, bet “lielo bildi” var saprast arī no kopsavilkuma.

Šo aktivitāšu mērķis tiek formulēts ļoti skaidri.
A constant factor is that of the ambition to show how widely diverging ideals and opinions held by political parties would manifest themselves in actual practice.

BEPA ziņojumā arī skaidri norādīts, ka netiek apskatīti visi partiju piedāvājumi. Piemēram, piedāvājumiem ir jābūt ar noteiktu ietekmi uz budžetu (vismaz 100 miljoni eiro).

Kā jau norādīju, šo funkciju savā valstī pilda tikai dažas NFI. fiskālās ietekmes novērtēšana galvenokārt uzticēta Finanšu ministrijai vai Valsts kasei radniecīgām iestādēm. Arī Latvijas likumdošana paredz, ka normatīvo aktu izstrādē jāiekļauj novērtējums par vidēja termiņa fiskālo ietekmi. Šādā ziņā mēs esam labs piemērs.

Tiesa gan, bieži būtisks ir arī neatkarīgs politisko piedāvājumu izcenojums, un šobrīd procesā ir vismaz divi notikumi, kas aktualizē nepieciešamību pēc politiski neitrāla un neinteresēta fiskālās ietekmes novērtējuma.


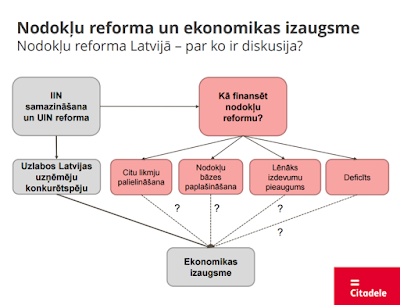
Pirmkārt, šobrīd aktīvi notiek darbs pie nodokļu politikas reformas. 28. februārī tika prezentēts Finanšu ministrijas piedāvājums, kas paredz ieviest izmaiņas iedzīvotāju ienākumā nodoklī un uzņēmumu ienākuma nodoklī. Padome ir atkārtoti norādījusi, ka ir nepieciešama mērķtiecīga pieeja nodokļu sistēmas reformai, kas ļautu valdībai kāpināt budžeta ieņēmumus. Piedāvātajai reformai ir potenciāls kāpināt ekonomikās izaugsmes tempu un mazināt ēnu ekonomiku. Par nelaimi vēl nav skaidrs, kāda būs šo izmaiņu ilgtermiņa ietekme uz budžetu, nodokļu ieņēmumu līmeni un valsts parādu. Iemesls tam ir pavisam vienkāršs – netiek publicēti aprēķini par šo izmaiņu izmaksām un pašlaik izskatās, ka ietekme būs negatīva, lai gan konkrētus secinājumus izdarīt ir grūti.

Otrkārt, jūnijā notiks pašvaldību vēlēšanas, kuru ietvaros dažādas partijas piedāvās savu vīziju par to, kā vadīt pilsētas finanses. Sagaidāms, ka populāra tēma būs dažāda veida sabiedrisko pakalpojumu cenas samazināšana vai atlaižu palielināšana (piem. sabiedriskais transports un ēdināšana skolās). Domājot par šādiem piedāvājumiem vienmēr jāpatur prātā jautājums – kā tas tiks finansēts? Jā, varbūt tiks pazeminātas sabiedriskā transporta cenas, bet kas notiks ar nekustamā īpašuma nodokļa likmi?

Protams, var būt gadījumi, ka piedāvātās izmaiņas ir pozitīvas un bez ietekmes uz domes budžetu. Šādās situācijās iesaku paturēt prātā principu, pēc kura vadās BEPA, kad izvērtē partiju programmas.
In cases of ‘free’ policy measures, our first question is a sceptical one: if it is free, then why has it not been implemented already?

Ar sveicieniem,
Emīls

trešdiena, 2017. gada 26. aprīlis

Skolēni spēj domāt par ilgtermiņu

Finanšu izglītības nedēļa pārslīdēja nemanāmi uz ikgadēji jau ierasto "Atpakaļ uz skolu" akciju. Jāsaka, ka skolēni vienlīdz nopietni mani uzlūko kā Penkulē, tā Preiļos, vai jebkurā no Rīgas skolām, kurās būts. Šodien bija budžeta disciplīnas stunda savas izcelsmes skolā – Rīgas 25.vidusskolā. Pilna klase ar trīs 9.klašu skolēniem. Pierādījuma bildi lūdzu skatīt zemāk. :) Paldies sadarbības partneriem  no "Klubs Māja"! 


Mūsu stāstījums un pārbaudes uzdevumi vienmēr ir tie paši, kas pieejami arī Jums – lūdzu, pārbaudiet sevi, ko Jūs ziniet par valsts finansēm. Turpat ir arī pieejama izglītojoša prezentācija un arī īsfilmiņas par to, kas ir fiskālā disciplīna no laikabiedru skatu punkta.

Prieks, ko nesam pēc rīta stundas darba, ir par to, ka bērni lieliski saprot, kas ir budžeta pamatā un arī to, kāpēc ir vajadzīgs budžets pietiekamā apmērā, lai arī nākotnē būtu kvalitatīvi valsts pakalpojumi. Jo valsts, patiesībā ir... vairāk nekā mēs iedomājamies..


Protams, ir jautājumi par to, kāpēc ir "bagātās valstis" un "nabagās valstis" un, kāpēc mēs esam tādā vājā vietā, kad skatāmies pret citām Eiropas Savienības dalībvalstīm gan pēc ieņēmumiem, gan pēc izdevumiem. Taču, vēl labāki ir jautājumi uz to, kad jautāju, kāpēc ir svarīgi redzēt un vērtēt makroekonomisko ietvaru gan vidējam, gan ilgtermiņam – Diāna Lesa cēla roku, un atbilde skan gluži kā Fiskālās padomes priekšsēdētājam: "Jāplāno tāpēc, lai nav valsts bankrota". Šie vienkāršie vārdi parāda, ka skolniece ir uzķērusi parāda ilgtspējas nozīmību, ir uzķērusi, ko nozīmē nelielas un atvērtas ekonomikas trauslums pret pasaules šokiem. Un, cik svarīgs ir fiskālās drošības buferis.


Kā allaž – ceļa maize no skolas – ir atbildība pret plānošanas rūpību tagadnē, lai arī bērniem ir iespējas īstenot savas ambīcijas nākotnē. Skolēni atkal dod cerību, ka spēsim to aizvien labāk. Mana ceļa maize atpakaļ skolēniem bija aicinājums iemīlēt matemātiku. Ar kaut ko jāsāk un jāturpina ;) 

Ar sveicieniem,
Dace

piektdiena, 2017. gada 31. marts

Ko paņemu šodien no nodokļu diskusijas vakar?

Pārskatāmība ieplānotās nodokļu reformas kontekstā ir ļoti svarīga. Ir lieliski, ka jau spējam tik daudz, ka ir pieejami publiski starptautiskie pētījumi, ka notiek neskaitāmas FM ekspertu sarunas ar partneriem. Tā vien šķiet, ka viņi dzīvo darbā un katru dienu atjauno savus modeļus ne vairs dienām, bet jau minūtēs. Taču – kā pēdējās dienās daudzi atgādina – drosmes vajag vēl vairāk. Jo pietrūkstot nodokļu reformas labo ieceru izmaksu aprēķiniem, tiek diemžēl nograuta paļāvība. Tas nekas, ka aprēķini būtu dinamiski – sabiedrība un eksperti pierastu, ka valsts pārvalde strādā un strādā dūšīgi. Varbūt pat notiktu jauns sabiedrības līguma atjaunojums – un kopā saprastu, ko vēlamies Latvijā – privāto sektoru, kas uztur iedzīvotāju vajadzības vai publisko sektoru, kas nodrošina šīs vajadzības (protams, šeit ļoti vienkāršojot).

Tagad pragmatiskāk. Kas ir tas, ko paņemu tālākam darbam?
  • Bankas Citadele ekonomista Mārtiņa Āboliņa provakāciju (kā viņš pats to atzīmēja) – uzskatot, ka augsme nebūs tik jaudīga kā plānots no reformas, un kur tad mēs meklēsim resursus, lai segtu pārrāvumu ieņēmumos – vai palielinot deficītu? Labs un milzīgs solis ir sākt ar nodokļu atlaižu atcelšanu, taču ar to var nepietikt (17.slaids no FM vadošā eksperta Ilmāra Šņucina prezentācijas).

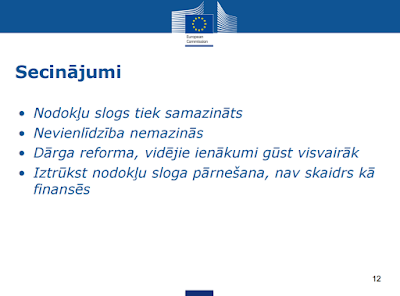
  • Eiropas Komisijas ekonomista Jāņa Malzubra vēl lielāku drosmi – skaidri atzīmējot, ka Latvija ir izsmēlusi atkāpes attiecībā uz budžeta deficītu jau izmantojot tās – (1) pabeidzot 2018.gadā pensiju reformu (-0,3% no IKP) un (2) turpinot veselības aprūpes sistēmas reformu (-0,4% no IKP). Vēl kritiskāks eksperts bija pirmēji vērtējot nodokļu reformas ieceri, pasakot noslēgumā stiprus vārdus, ka nav skaidrs šīs dārgās reformas finansēšanas avots. Izmantojot EK modeļus (ar kuriem Latvijā arī strādā pētnieki), ekonomists pacēla tādas reformas ietekmes, kas pasaka – jā, nodokļu slogs mazināsies, bet ieguvēji būs vairāk iedzīvotāji ar vidējiem ieņēmumiem un reforma nemazinās nevienlīdzību.

Šajā brīdī ilgojos publiskajā diskusijā redzēt reformas izcenojumus, jo šobrīd aplēses turpina variēt plaši.

Ar sveicienu,
Dace

ceturtdiena, 2017. gada 23. marts

Publiskās un privātās partnerības iepirkumi: maksājam nākotnē

Labi zināms fakts ir ES fondu palīdzības noslēgums jau pēc 2020.gada (pēdējais plānošanas periods ir 2014.-2020.gads). Raugoties uz citu valstu pieredzi, kas arī bija ES fondu saņēmēji, ko tās izvēlējās kā palīgu, noslēdzoties fondiem? Ja raugām, piemēram, Portugāli, tad redzam – jā, viņi ir naski publiskās un privātās partnerības (PPP) līgumu slēdzēji. Vai tas būtu nākamais papildu finansēšanas avots arī Latvijā? Ja, jā, un, protams, arī ne tikai tāpēc, ir nepieciešams pārskatāms ietvars fiskālam novērtējumam.

Ko mēs zinām par PPP Latvijā un arī paskatoties ārpus Latvijas? Latvijā kopš 2009.gada ir likums, kas regulē šī veida valsts iepirkumus. Jo būtībā tas ir zināma veida iepirkums, ko organizē valsts. Ierastā iepirkuma gadījumā valsts nopērk preces/pakalpojumus un veic samaksu uzreiz, savukārt PPP ir arī sava veida iepirkums, taču samaksa (jeb projekta naudas plūsma) ir sadalīta cauri daudziem gadiem. Ir pieņēmums (zemāk attēls), ka abu veidu iepirkumi galā ir ar vienādu šodienas projekta vērtību, tacu PPP gadījumā maksājam vēlāk, nevis tagad.


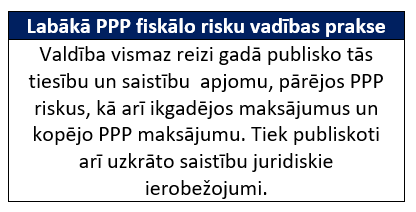
Kāpēc šeit ir uztraukums mums? Tāpēc, ka šobrīd PPP ir arī minēts Fiskālo risku deklarācijā, kas iet kopā ar budžeta likumu, taču – tikai kā kvalitatīvais risks, kuram nav pievienots precīzs novērtējums. Labā prakse saistībā ar PPP paredz spēju novērtēt fiskālo ietekmi pa gadiem un arī juridiskās sekas sliktāko scenāriju gadījumā. Šeit vēl Finanšu ministrijai rūpīgs darbs darāms.

Un tomēr, kāpēc bažas? Tāpēc, ka manis pieminētā Portugāle, izmantojot šo instrumentu finanšu krīzē saņēma atsitienu pret budžeta bilanci, jo privātais partneris projektos atbildību nodeva valstij, tā padziļinot krīzi. Starptautiskais valūtas fonds PPP ietekmi vērtē kā nozīmīgu – no 1 līdz 2% no IKP.

Ja paskatāmies Latvijas piemēru (šobrīd reta, reta prakse) par Ķekavas apvedceļa būvi, tas kas mums ir zināms – kopējā summa 160 milj. eiro un arī redzam, cik tas maksās katru gadu Satiksmes ministrijas budžetā – sākot ar 2023.gadu un tie ir 8 milj. eiro 20 (vai 23?) gadu garumā. Šeit Ministru kabinetam, pieņemot lēmumu, visiem bija skaidrs maksātājs un cik tas maksās. Sabiedrībai ir svarīgi saprast, ka tā nemaksās par ceļu (nebūs maksas ceļš), bet šie maksājumi ies ilgākā laikā privātajam partnerim.

Līdz ar to šeit būtu lieliski tikai pabeigt šo PPP projektu kvantificēšanu Fiskālo risku deklarācijā un norādīt, cik liela ir kopējā fiskālā ietekme un atcerēties regulāro (ikgadējo) maksājumu. Būtu lieliski sākt uzkrāt kopējos PPP projektus un redzēt to kopējo ietekmes novērtējumu. Pat ja ir pavisam neliela varbūtība īstenoties riskam, tomēr tiek caurspīdīgi redzama kvantitatīvā šī instrumenta ietekme. Tā ir laba risku vadības prakse.

Jo, protams, PPP nav brīvpusdienas abiem partneriem, bet gan ierasts valsts iepirkums ar garu atmaksas laiku. Fiskālais risks, kā māca citu valstu pieredze, ir būtisks krīzes gadījumos, kad privātā sektora partneris nonāk finanšu grūtībās un viss projekts nonāk valsts budžeta atbildībā arī ar smagākām juridiskām sekām, kuras ir lietderīgi caurspīdīgi salikt jau pirms līgumu slēgšanas.

Kopsavelkot – caur šo apcerējumu ir aicinājums izvērst aprēķinus ap PPP un iedibināt labāko praksi (zemāk tabula, 3.2.4.punkts dokumentā) šo projektu novērtēšanai – gan kopējam periodam, gan katram gadam, gan līgumu ietekmi. Lai nav pārsteigumu nākotnē, un ir skaidra kopējā uzkrātā fiskālā ietekme un riski, lemjot par nākamajiem šāda veida valsts iepirkumiem.


Ar sveicieniem,
Dace

otrdiena, 2017. gada 14. februāris

Ne visi nodokļi ir vienlīdz jutīgi pret izmaiņām

Viens no mūsu ikdienas pienākumiem ir sekot līdzi informācijai par valsts ieņēmumiem un izdevumiem. Lai šo darbu veiktu, Fiskālās disciplīnas padomes sekretariāts izskata iknedēļas Ministru kabineta sēdes darba kārtību, atsevišķās Saeimas komisijās apspriestos jautājumus, kā arī izmanto Valsts kases un Valsts ieņēmumu dienesta (VID) publicētos datus.

Šogad tika uzsākts darbs pie Fiskālās ilgtspējas ziņojuma. Veicot priekšdarbus, mēs vēlējāmies saprast nodokļu ieņēmumu vēsturisko dinamiku. Interesi stimulēja arī pozitīvie 2016. gada rezultāti – lai gan IKP izaugsme bija zemāka nekā gaidīts, VID ieņēmumu plāns tika izpildīts ar uzviju. 

VID datubāzē ir pieejami kopsavilkumi par budžeta ieņēmumu daļas izpildi. Izmantojot tur doto informāciju (un atceroties, ka līdz 2014. gadam rezultāti ir jākonvertē eiro), mēs varam izdarīt dažus secinājumus. Visos gadījumos salīdzinājums ir ar iepriekšējā gada rezultātiem.

Izmaiņas VID administrētajos ieņēmumos samērā precīzi atspoguļo nominālā IKP izaugsmi vai sarukumu. Būtiskas atšķirības novērojamas tikai 2012. un 2016. gadā. 2012. gadā nominālais IKP pieauga par 7,7%, bet VID ieņēmumi par 12%. 2016. gadā attiecīgi par 2,2% (prognoze) un 7,3%. 


Šis gan precīzi neatspoguļo t.s. tax buoyancy, jeb nodokļu ieņēmumu izmaiņas, reaģējot uz IKP pieaugumu vai sarukumu. Iemesls ir, ka VID ieņēmumi ietver arī dažāda veida nodevas un sodus, kā arī ieņēmumus no valsts kapitālsabiedrību dividendēm. Tāpēc ir jāiet nedaudz dziļāk un jāapskata naudas izteiksmē svarīgākie nodokļi.

Izmaiņas pievienotās vērtības nodokļa (PVN) ieņēmumos ir atkarīgas no kopējās izaugsmes, taču mēs redzam, ka attiecības ir mazāk izteiktas nekā VID ieņēmumu gadījumā. Īpaši interesanti ir 2008. gada rezultāti, kad nominālais IKP pieauga par 7%, taču PVN ieņēmumi saruka par 7,1%. Kopš atgūšanās no krīzes, PVN ieņēmumi pieaug ātrāk par ekonomiskās izaugsmes tempu.


Iedzīvotāju ieņēmumu nodokļa (IIN) ieņēmumu izmaiņas ir tuvākas ekonomiskās izaugsmes dinamikai, taču redzams, ka 2010. – 2012. gadā bija vērā ņemamas atšķirības. Teiksim, 2010. gadā nominālais IKP saruka par 4,7%, bet IIN ieņēmumi pieauga par 6,6%. 2011. gadā notika pretējais - IKP pieauga par 13%, bet IIN pieauga tikai par 1,6%.


Arī valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI) salīdzinoši tuvu seko ekonomiskās izaugsmes dinamikai, taču gan 2008., gan 2010. gadā redzamas būtiskas atšķirības.


Kopumā gan redzams, ka salīdzinoši “visjutīgākais” ir juridisko personu ieņēmumu nodoklis (JIN). Periodā starp 2008. gadu un 2012. gadu bija būtiska atšķirība starp ekonomiskās izaugsmes dinamiku un izmaiņām JIN ieņēmumos. Īpaši jāuzsver negatīvās novirzes 2009. un 2010. gadā, kā arī straujā atgūšanās 2011. gadā.


Izmaiņas budžeta ieņēmumos atkarīgas no vairākiem faktoriem – gan no makroekonomiskās vides, gan ģeopolitiskiem satricinājumiem, gan nodokļu politikas izmaiņām, gan cilvēku uzvedības. Balstoties uz VID datiem, iespējams secināt, ka ne visi nodokļi ir vienlīdz jutīgi pret izmaiņām. Lai gan vairāku nodokļu kategoriju ieņēmumi pieaug vai samazinās samērā proporcionāli ekonomiskajai attīstībai, citi (piem. JIN) uz straujām izmaiņām reaģē asāk.

Lai veicas,
Emīls